Não reconhecimento da transação controlada
O não reconhecimento da transação controlada é abordado na Instrução Normativa 2161/23 da Receita Federal, que define as condições em que uma transação pode ser desconsiderada ou substituída. O objetivo
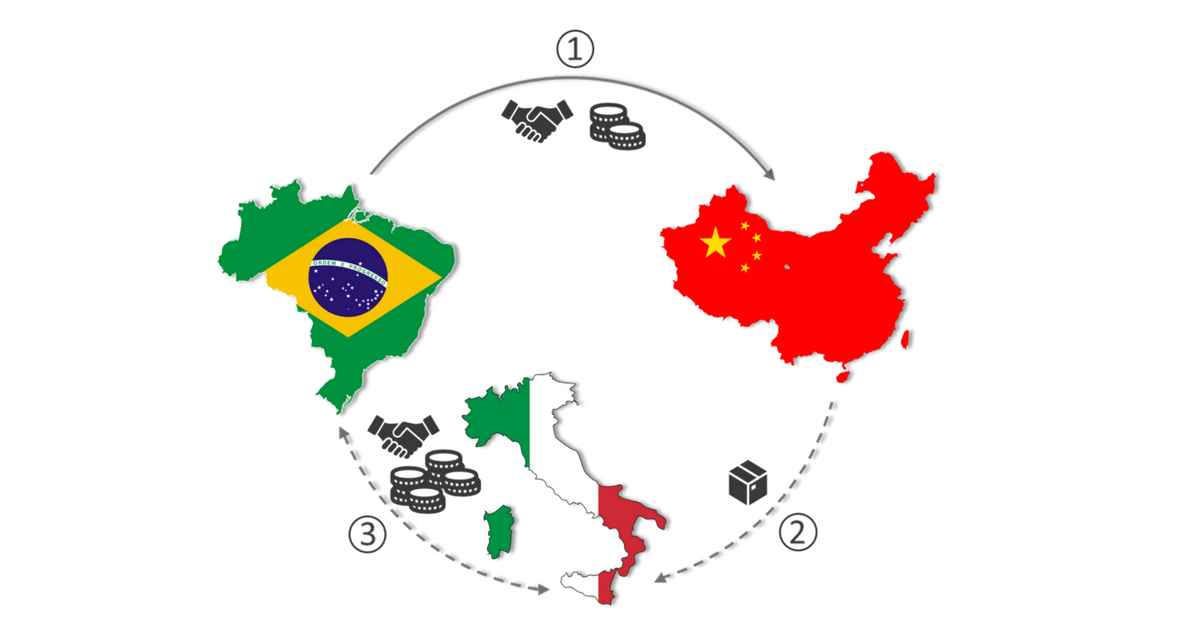
O não reconhecimento da transação controlada é abordado na Instrução Normativa 2161/23 da Receita Federal, que define as condições em que uma transação pode ser desconsiderada ou substituída. O objetivo

Embora muitas pessoas pensem que o Transfer Pricing é um mundo à parte do ponto de vista tributário, não podemos deixar de levantar todos os impactos que uma possível reforma

As Diretrizes de Transfer Pricing tem como cerne o Arm’s Length. O principio arm’s length ou distância de um braço, tem como objetivo: Mas afinal, o que é o princípio?

As etapas típicas da análise de comparabilidade são essenciais na aplicação de preços de transferência, assegurando que transações entre partes relacionadas sejam avaliadas conforme o princípio Arm’s Length. A análise

Recentemente a legislação de preços de transferência no Brasil passou por uma mudança significativa, migrando de um modelo de cálculo baseado em margens fixas, mais simples, prático, objetivo e um

Preparar documentação de transfer pricing pode parecer complexo à primeira vista, mas fica bem mais simples quando você segue uma sequência lógica. A ideia deste guia é mostrar, na prática,

Além dos métodos tradicionais, os métodos alternativos são uma solução para lidar com transações complexas das novas regras de preços de transferência no Brasil. Esses métodos alternativos oferecem flexibilidade e

As compensações intencionais são estratégias que podem ser adotadas por empresas para ajustar seus preços de transferência com o objetivo de compensar um benefício fornecido a outra parte. No contexto

O Brasil está sob um novo regime de preços de transferência, e ele já é realidade há mais de dois anos. A Lei 14.596/2023, em vigor de forma obrigatória desde