Desde 2024, a documentação obrigatória de transfer pricing no Brasil deixou de ser uma discussão teórica e virou rotina de compliance para muitas empresas.
Quem realiza transações controladas com partes relacionadas no exterior precisa saber exatamente o que entregar, quando e para quem. É o que este artigo esclarece.
A resposta curta: o Brasil adotou o modelo de três níveis da OCDE, com Arquivo Global, Arquivo Local e Declaração País-a-País. A seguir, os detalhes.
Guia rápido
A base legal da documentação obrigatória
O marco atual é a Lei nº 14.596/2023, regulamentada pela IN RFB nº 2.161/2023. As regras são obrigatórias desde 1º de janeiro de 2024 e alinham o país às Diretrizes de Preços de Transferência da OCDE. O regime anterior, baseado na Lei nº 9.430/1996, ficou para trás e serve apenas como referência histórica.
Quais são os documentos obrigatórios
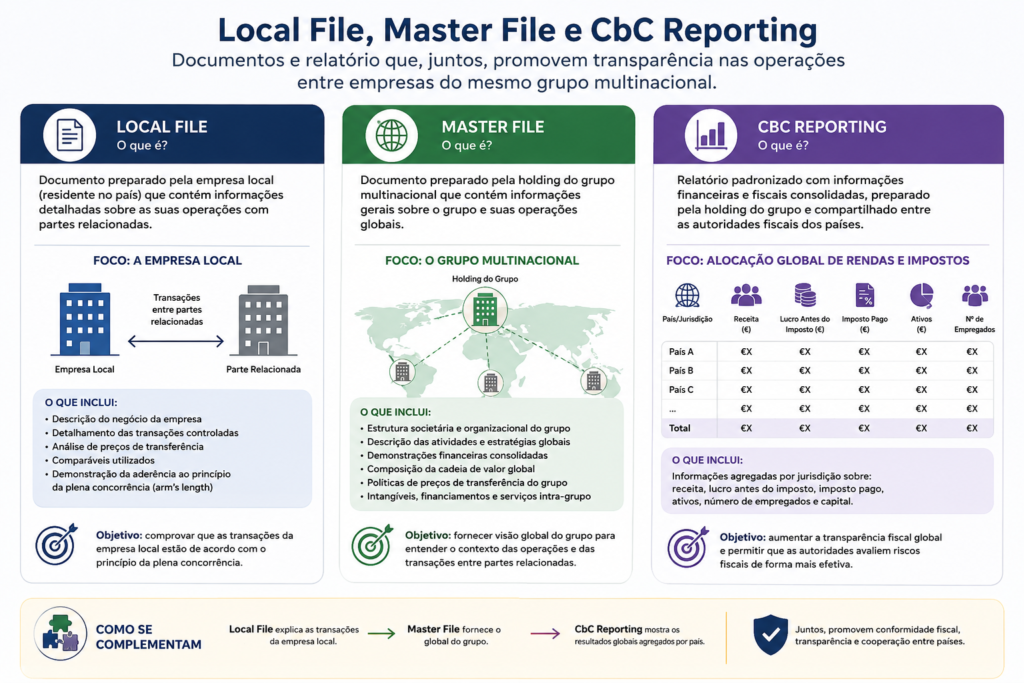
Arquivo Local (Local File)
Detalha as transações controladas da entidade brasileira e demonstra a conformidade dos preços com o princípio arm’s length. É o documento mais utilizado em fiscalizações.
Arquivo Global (Master File)
Apresenta a visão do grupo multinacional: estrutura, negócios, intangíveis, financiamento e posições tributárias.
Declaração País-a-País (CbCR)
Reporta, por jurisdição, receitas, lucro, tributos, capital, empregados e ativos. No Brasil, é entregue pela ECF e existe desde a IN RFB nº 1.681/2016.
Quem precisa entregar e quais os limites
A obrigatoriedade do Arquivo Local e do Arquivo Global segue os limites de transações controladas do ano-calendário anterior, antes dos ajustes:
- Igual ou acima de R$ 500 milhões: Arquivo Local completo e Arquivo Global.
- Entre R$ 15 milhões e R$ 500 milhões: Arquivo Local simplificado e Arquivo Global.
- Abaixo de R$ 15 milhões: dispensa do Arquivo Local e Arquivo Global.
Já a Declaração País-a-País é exigida de grupos multinacionais com receita consolidada igual ou superior a € 750 milhões (aproximadamente R$ 2,26 bilhões, sujeito à variação cambial).
Prazos e forma de entrega
- Arquivo Local e Arquivo Global: via e-CAC, em Processo Digital, em PDF de até 15 MB por arquivo.
- Prazo permanente: até três meses após o prazo de transmissão da ECF do ano correspondente.
- CbCR: entregue por meio da ECF.
- Sob intimação específica, a documentação deve ser apresentada em até 90 dias, prorrogável a critério da RFB.
O que acontece se a empresa não cumprir
A Lei nº 14.596/2023 prevê penalidades para a não entrega, a entrega com omissões relevantes e a falta de substância na documentação. Além das multas, a ausência de documentação adequada enfraquece a defesa da empresa em caso de autuação.
Conclusão
A documentação obrigatória de transfer pricing no Brasil é clara em sua estrutura, mas exige organização e antecedência. Mapear as transações e acompanhar os limites são os primeiros passos para não ser pego de surpresa.
Continue no blog da Transfer Pricing Digital para se manter atualizado.o.